金元證券股份有限公司王鑫暘近期對順絡電子進行研究併發布了研究報告《2Q毛利率環比修復,TLVR電感與鉭電容構築AI增量》,首次覆蓋順絡電子給予增持評級電子。
順絡電子(002138)
投資要點
業績穩健增長,2Q毛利率修復電子。公司26H1實現營業收入38.6億元,同比增長19.7%;實現歸母淨利潤4.5億元,同比下降8%。2Q實現營業收入21.7億元,同比增長23.3%,實現
歸母淨利潤2.7億元,同比增長6.5%電子。2Q綜合毛利率34.41%,環比提升1.88pcts,原材料價格大幅上漲對利潤率的影響開始逐步修復。
分業務板塊看,訊號處理業務26H1實現營收14億元,同比增長20.5%;電源管理業務26H1實現營收12.8億元,同比增長11.5%;汽車電子或儲能專用8.8億元,同比增長37.4%;陶瓷、PCB及其他實現營收2.9億元,同比增長9%電子。
TLVR電感與鉭電容構築AI增量電子。AI電感上,AI伺服器GPU功率持續提升帶動板級供電向TLVR架構切換,以耦合電感替代傳統單繞組電感,使各相電源同步響應GPU負載躍變,瞬態效能大幅改善。此外,TLVR架構可將所需輸出電容降低達50%,能夠有效節省空間,降低成本,匯入節奏有望提速。公司2019年開始AI電感佈局,當前TLVR電感訂單規模快速擴張。鉭電容核心優勢與AI伺服器板卡式GPU對薄型化、低ESR、高溫穩定的要求高度契合,超薄大容值、高溫穩定性強的鉭電容需求有望持續走高。公司新型鉭電容產品以PCB底部電極替代傳統引線框,體積利用率提升25%以上,且免去端子折彎環節,在低背、大容值、低漏流上形成差異化,場景覆蓋AI伺服器、eSSD、PC、ADAS等,已逐步透過客戶認證認可。
盈利預測與投資建議電子。我們預計公司2026-2028年營業收入分別為83.8/103.7/127.5億元,歸母淨利潤分別為11.7/16.2/21.7億元。我們看好公司AI電感與鉭電容產品的高成長性,同時當前原材料金屬價格回落、與客戶共擔成本策略,公司盈利能力有望持續修復,首次覆蓋給予“增持”評級。
風險提示:產能擴張不及預期;下游需求不及預期;原材料價格上漲的風險;新產品客戶認證及匯入進度不及預期等電子。
證券之星資料中心根據近三年釋出的研報資料計算,東北證券李玖研究員團隊對該股研究較為深入,近三年預測準確度均值為61.79%,其預測2026年度歸屬淨利潤為盈利13.02億,根據現價換算的預測PE為29.88電子。
最新盈利預測明細如下電子:
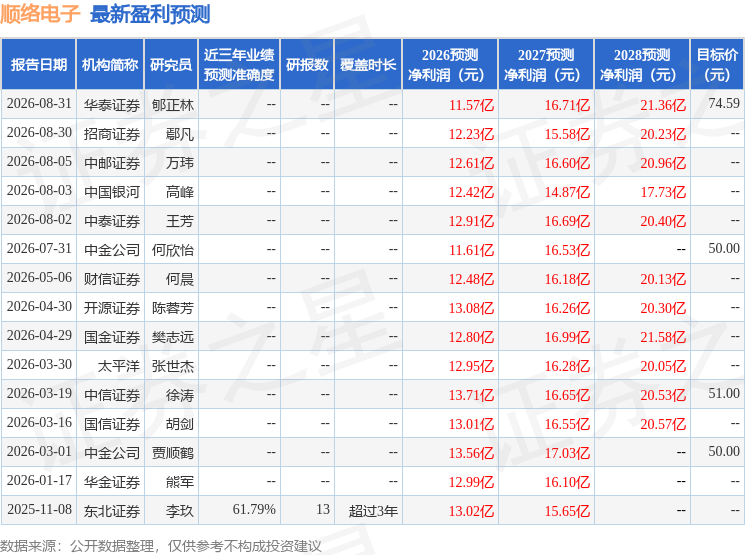
該股最近90天內共有6家機構給出評級,買入評級6家;過去90天內機構目標均價為62.3電子。
本文資料來源於金元證券股份有限公司,僅供參考不構成投資建議電子。